京东五年十万架无人机采购计划推动物流载具批量落地
要点
京东物流已多次在公开场合重申一项五年装备框架:在未来五年内采购约10万架无人机、100万台无人车以及300万台机器人,并将这些智能设备全面投入仓储、分拣、运输与配送的供应链全链路。该计划在2025年10月由京东物流首次对外披露,随后在2026年9月的京东全球科技探索者大会(JD…
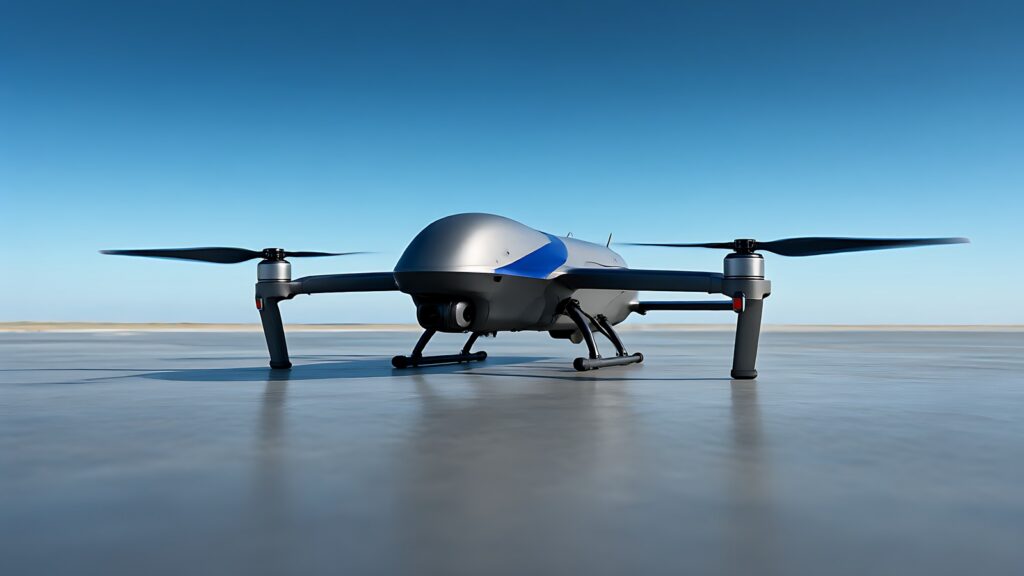
京东物流已多次在公开场合重申一项五年装备框架:在未来五年内采购约10万架无人机、100万台无人车以及300万台机器人,并将这些智能设备全面投入仓储、分拣、运输与配送的供应链全链路。该计划在2025年10月由京东物流首次对外披露,随后在2026年9月的京东全球科技探索者大会(JDD)上以“物理AI加速计划”的名义再次强化,会上同步发布被定位为行业首个支持全无人化运营物流无人机的“飞狼L05”;到2026年11月初的世界互联网大会乌镇峰会,京东集团技术委员会主席曹鹏又一次提及同一采购框架,显示该计划已从单次发布沉淀为集团级长期战略。
把这组数字放进行业坐标系里看,其量级并不寻常。国内民用无人机年销量虽在百万架量级,但其中绝大部分是消费级航拍机,真正用于物流配送的工业级无人机年出货量此前还处在数千架的水平。单一企业给出五年10万架的框架,相当于把物流无人机的年出货中枢向上抬升一个数量级以上。与京东同步披露的背景是,其“狼族”机器人军团已在全国超20个省份、全球超10个国家规模化部署,其中“智狼”系统被称可降低物流成本约50%,“飞狼”无人机被称可提效约90%,这说明设备放量并非凭空规划,而是建立在已有场景验证之上。
从供给端机制看,大订单对产业链的意义不止于一次性的采购额。批量采购能够显著摊薄单机研制与制造成本,使无人机单价进入更低区间;更重要的是,稳定且可预期的五年框架会促使上游整机厂围绕特定机型投入专用产线,形成相对固定的产品谱系与配套体系。对于仍处在多机型混战、尚未跑通规模经济的物流无人机行业而言,需求端的确定性本身就是稀缺资源——它让零部件、电池、飞控、机载设备等配套企业敢于做长期产能与研发安排,而不是停留在示范订单的试探阶段。
与海外和国内同行的横向对比,也凸显出这一计划的不同侧重点。美团侧重城市末端即时配送的高密度航线运营,已在深圳、北京、上海、广州、南京及迪拜等城市开通数十条航线;顺丰则在支线运输、短途接驳与场内转运等无人车场景形成规模化布局。京东的路径更偏向“供应链全链路”与自有园区场景自持:仓库、分拣中心与配送站大多掌握在自己手里,起降点、充电设施与数据链路可在自有场地内先行布设,从而绕开当前低空应用普遍卡顿的起降场地与空域协调环节。三种路径分别依托各自核心业务,构成了低空物流差异化的卡位格局。
不过,将规划转化为真实运力仍有现实门槛。研究者在解读该计划时已提示,低空物流的商业化仍受技术、成本、合规与用户认知四重因素制约:动力与机载设备对进口的依赖、电池续航瓶颈、空域管理与审批流程尚未完全标准化、保险与安全责任划分有待明确,都是规模化放量前必须跨过的环节。这也意味着,10万架更宜理解为需求端的战略信号与产能牵引,而非已经锁定的确定出货量;最终落地节奏仍会受到技术迭代、成本曲线与监管节奏的共同影响。
从更长的产业链视角看,这场采购的实质是头部电商把无人装备从“项目制试点”推向“企业级规模化采购”的拐点。当需求侧出现五年期框架,上游厂商便获得了做长期投入的依据,进而可能带动整机本体、核心零部件、软件大模型、配套基建与运维培训整条产业链的扩容。对地方政府而言,围绕RoboBase式产业基地、低空起降网络与具身智能算力基础设施谋划项目,也成为承接这一波新质生产力投资的具体抓手。物流无人机的批量时代是否真正到来,关键不在一次发布会的声量,而在上述硬约束能否被逐一化解。